往来款交接先分客户应收、供应商应付和股东往来,逐笔提供对方、事由、形成期间、期初及期末余额、合同和收付款依据。业务人员确认交付与结算,出纳确认资金,会计核对账务;差异单列,不凭银行流水备注直接判断款项性质。...
2026-09-18 阅读(31) 标签:往来款资料交接 客户应收款核对 供应商应付款 股东垫款 往来余额差异
股东垫款相关文章
-
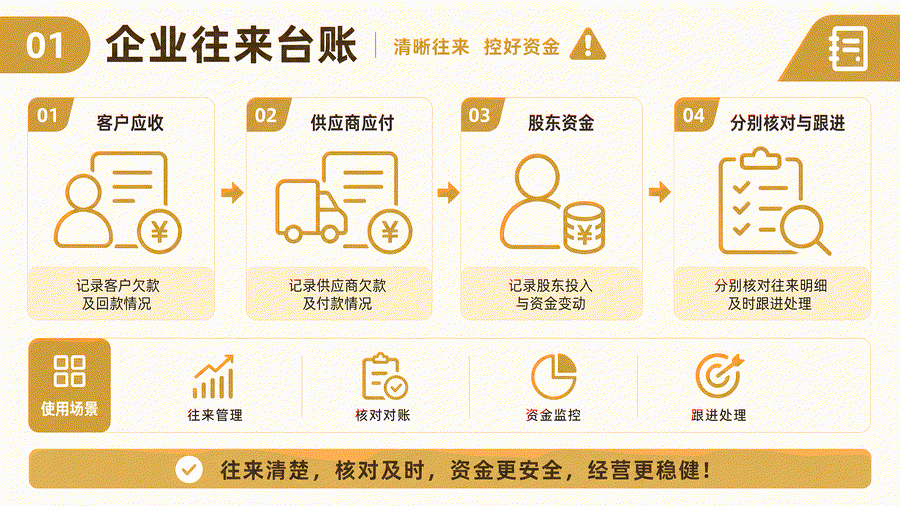 往来款资料怎么交给会计?客户欠款、供应商应付与股东垫款分别核对
共1页 1条
搜索
TAG
新闻资讯
 电子发票查验通过,为什么还要核 TOP1
-
2 电子发票查验通过就能报销入账吗 10-29
-
3
 知识产权代理合同怎么审,哪些证 10-28
-
4 知识产权代理合同怎么审?先核服 10-28
-
5
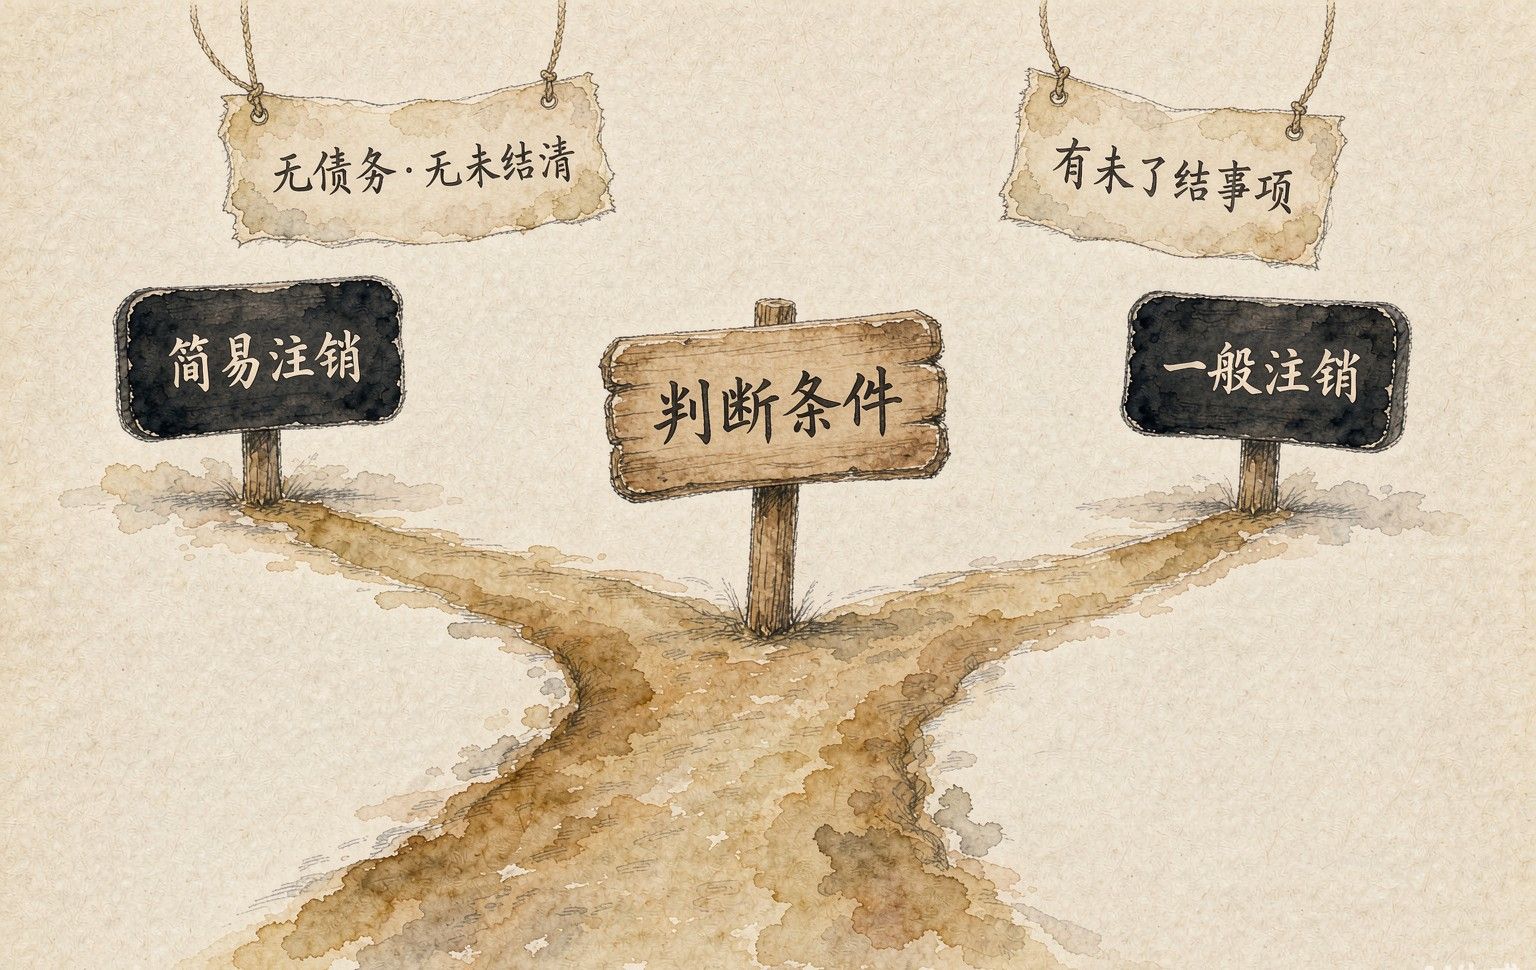 苏州公司注销怎么办理?简易注销 10-27
-
6
 苏州代理记账哪家好?先别问报价 10-26
-
7
 苏州代理记账公司怎么选?资质查 10-26
-
8
 公司暂时不经营,可以不注销吗? 10-25
-
9 生意停了,公司舍不得注销?先了 10-25
-
10
 公司没业务,会计还收费:零申报 10-24